

YNAB
ynab.com
- 4,6
- 27.00 recensioni
- 1.00M
- Download
- Free
- Prezzo
Screenshot
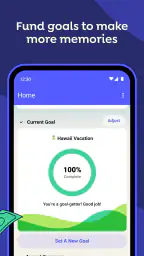
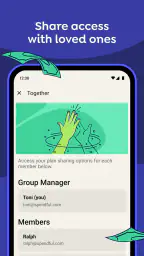
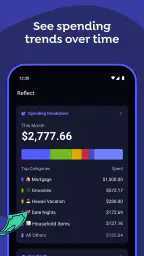
YNAB Pro e contro
Pro
- Interfaccia utente intuitiva e facile da navigare.
- Ottima sincronizzazione tra dispositivi diversi.
- Strumenti di reportistica dettagliati e utili.
- Supporto clienti rapido e disponibile.
- Guida passo-passo per i nuovi utenti.
Contro
- Abbonamento mensile può essere costoso per alcuni.
- Richiede connessione internet per funzionalità complete.
- Non supporta tutte le valute locali.
- Curva di apprendimento per chi non è esperto di finanza.
- Alcune funzioni avanzate non sono intuitive.
 Analisi di All-app
Quando apro YNAB per la prima volta, non mi aspetto un semplice riepilogo di quanto ho speso: l’idea è decidere prima che cosa deve fare il denaro disponibile. È una differenza importante rispetto alle app che si limitano a mostrare movimenti e grafici. Se ti piace avere un piano concreto, questo approccio può aiutarti; se invece vuoi solo controllare il saldo ogni tanto, potrebbe sembrarti più impegnativo del necessario.
Che cosa aspettarsi dal metodo
YNAB è un’app di finanza sviluppata da ynab.com. La sua logica ruota attorno all’assegnazione del denaro a categorie con uno scopo preciso, anziché alla semplice registrazione delle spese a posteriori. Per me, il vantaggio più interessante è che rende visibile la scelta dietro ogni acquisto: non solo quanto è uscito, ma quale priorità ha assorbito quella somma.
Questo cambia il modo in cui leggi il budget. Un saldo complessivo può sembrare rassicurante, ma non dice necessariamente quanto sia già destinato alle bollette o a una spesa prevista. Con le categorie, invece, puoi distinguere quello che è davvero libero da quello che ha già un compito. È utile soprattutto quando il conto sembra capiente, ma ci sono pagamenti in arrivo.
La curva iniziale è reale: devi imparare a distribuire il denaro e a mantenere aggiornato il piano. Non è un’app che fa tutto al posto tuo, né un registro passivo. La considero adatta a chi vuole partecipare alle decisioni e correggere il budget quando cambiano le priorità. Se cerchi un modo automatico per classificare ogni acquisto senza intervenire, una soluzione più orientata al monitoraggio potrebbe essere più comoda.
Preparare il budget senza complicarsi la vita
Al primo avvio, partirei da poche categorie che corrispondono alle spese che contano davvero: casa, bollette, alimentari e costi ricorrenti, per esempio. Non serve costruire subito un catalogo perfetto. Un elenco essenziale rende più facile capire il metodo e riduce il rischio di abbandonare la configurazione perché ogni spesa sembra richiedere una decisione troppo dettagliata.
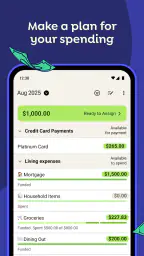
Prima di assegnare gli importi, farei un controllo pratico delle uscite previste nel breve periodo. L’affitto o una bolletta imminente hanno una scadenza diversa da una spesa annuale, ma entrambe meritano spazio nel piano. Una buona abitudine è trasformare un costo non mensile in un obiettivo da alimentare gradualmente: così non appare come una sorpresa quando arriva il momento di pagarlo. Il valore del metodo emerge proprio nel pianificare prima, non nel giudicare dopo.
Puoi collegare i conti bancari per importare automaticamente le transazioni, come racconta l’esperienza qui sotto; in alternativa, inserire i movimenti a mano può essere un modo utile per restare consapevole delle spese. La scelta dipende da quanto vuoi automatizzare e da quanto spesso riesci a controllare il budget. In ogni caso, verificherei gli importi importati prima di basare su di essi una decisione: un movimento non ancora registrato o una categorizzazione da correggere possono rendere meno chiara la disponibilità reale.
Altri articoli dalla nostra redazione

Instagram decide cosa vediamo: il potere nascosto del feed

Spotify trasforma l’ascolto in abitudine, ma decide sempre più cosa sentiamo

Amazon Alexa sotto pressione: cosa succede quando rete e configurazione cedono

Amazon Music: una comunità discreta, più da ascoltare che da condividere

Zoom Workplace riduce la confusione nelle riunioni da mobile

Sblocca la Personalità del Tuo Telefono con ZEDGE™ Suonerie, Sfondi
Se condividi le finanze con un’altra persona, conviene concordare prima il significato delle categorie e chi si occupa di aggiornare i movimenti. La sincronizzazione tra dispositivi descritta più avanti può aiutare entrambi a consultare il piano, ma una definizione comune delle priorità evita che la stessa voce venga interpretata in modi diversi. Per chi gestisce tutto da solo, invece, la condivisione non è indispensabile: il budget può essere utile anche come strumento personale per mettere ordine.
Il primo risultato che fa capire il sistema
Per arrivare a una prima soddisfazione concreta, sceglierei una spesa imminente e le assegnerei una somma disponibile, poi confronterei quella cifra con ciò che resta per le altre priorità. Immagina di dover fare la spesa dopo il lavoro mentre sai che una bolletta è vicina: il punto non è ricordare a memoria il saldo, ma vedere quale parte è già destinata alla bolletta e quanto puoi usare senza intaccarla. È un gesto piccolo, ma trasforma il budget da resoconto a guida per una scelta quotidiana.
Quando una spesa supera il piano, non la tratterei come un errore irreparabile. La domanda utile è da quale altra categoria spostare denaro, se lo spostamento è sostenibile. Questa correzione esplicita è uno degli aspetti meno ovvi del metodo: non elimina gli imprevisti, ma ti obbliga a decidere quale priorità deve cedere. Puoi anche lasciare il piano com’è e modificare le abitudini successive; l’importante è che la scelta sia consapevole.
Un altro accorgimento pratico è non confondere un mese “riuscito” con un budget perfetto. All’inizio le stime possono essere lontane dalla realtà, specialmente per le spese variabili. Dopo aver osservato come spendi, puoi ritoccare le categorie invece di punirti per una previsione sbagliata. Per questo il primo successo, secondo me, non è spendere meno a ogni costo: è sapere che cosa puoi permetterti e correggere il piano senza perdere di vista le priorità.
Come si colloca rispetto alle alternative
Nel panorama delle app finanziarie, molte soluzioni mettono al centro il saldo, le transazioni o i grafici sulle abitudini passate. YNAB dà più peso alla pianificazione: ti chiede di assegnare un ruolo ai fondi e di rivedere il piano quando la vita non segue le previsioni. Questa impostazione è più coinvolgente di un’app usata solo per consultare il conto, ma può risultare eccessiva se ti interessa un quadro veloce senza manutenzione regolare.
Un foglio di calcolo può offrire grande libertà e non richiede di adottare un metodo specifico, ma devi costruire e mantenere formule e struttura. Un’app bancaria, al contrario, può essere più immediata per controllare saldo e movimenti, ma non necessariamente ti porta a decidere in anticipo che cosa finanziare. Sceglierei YNAB quando voglio rendere esplicite le priorità e sono disposto a rivederle; preferirei un registro più semplice se il mio obiettivo fosse soltanto archiviare le spese.
Il compromesso riguarda anche l’automazione. L’importazione può ridurre l’inserimento manuale, ma non sostituisce la revisione del budget: una transazione importata non decide da sola se quella spesa era prevista o quale categoria debba sostenerla. Se ti piace controllare ogni scelta, questo passaggio è utile. Se vuoi impostare tutto una volta e dimenticartene, la necessità di attenzione può diventare un motivo concreto per scegliere altro.
La versione disponibile è la 26.5.1 e l’app richiede iOS 11 o una versione successiva. È gratuita da scaricare, ma include acquisti in-app: tramite Play la fatturazione indicata va da 16,99 € a 124,99 €. Prima di affidarle la gestione quotidiana, controllerei nell’app le condizioni e le opzioni mostrate per il proprio caso, così da capire se il costo complessivo e il livello di impegno sono adatti alle proprie esigenze.
La valutazione media è di 4,6 su circa 24 mila valutazioni, mentre i download superano il milione. Sono segnali di un’app conosciuta, ma non garantiscono che il suo metodo sia giusto per tutti: la decisione dovrebbe dipendere soprattutto da quanto vuoi pianificare attivamente. L’età indicata è PEGI 3; per un’app di gestione del denaro, il punto pratico resta comunque usarla con attenzione e proteggere l’accesso al proprio dispositivo e ai propri conti.
Se dopo i primi giorni ti sembra che il budget richieda troppe correzioni, riduci il numero di categorie e concentrati sulle spese che condizionano davvero le decisioni. Se invece il problema è ricordarti di aggiornare le transazioni, scegli un momento ricorrente per controllare il piano, ad esempio prima di fare la spesa o quando rivedi le prossime uscite. Non serve passare molto tempo ogni volta: è più importante rendere il controllo una parte sostenibile della routine.
Una domanda naturale è se l’app sia adatta a chi ha entrate irregolari. Il metodo può essere interessante proprio perché aiuta a decidere come usare il denaro effettivamente disponibile, invece di pianificare sulla base di somme future ancora incerte. Richiede però di aggiornare le priorità quando arrivano nuove entrate; chi preferisce una previsione automatica e stabile potrebbe trovare più semplice un sistema meno orientato all’assegnazione preventiva.
Un’altra questione è se abbia senso usarla in coppia. La sincronizzazione tra dispositivi può rendere più pratico consultare un budget condiviso, ma non risolve da sola eventuali divergenze su quanto destinare a una categoria. Io partirei da poche regole concordate e da una revisione comune delle spese importanti. Se uno dei due non vuole seguire il metodo, può essere meglio mantenere il budget personale e condividere soltanto le decisioni che riguardano le uscite comuni.
In definitiva, è particolarmente indicata per chi vuole passare dal “vedrò quanto resta” a un piano intenzionale, sia per organizzare le spese di casa sia per prepararsi a costi meno frequenti. La sconsiglierei a chi desidera soltanto un’app che mostri il saldo o automatizzi ogni scelta senza richiedere verifiche. Il risultato migliore arriva quando le categorie rispecchiano la vita reale, non quando il budget sembra impeccabile sulla schermata.
Un nuovo approccio alla gestione del budget
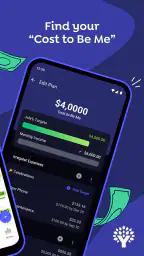
La prima cosa che ho notato aprendo YNAB è il suo metodo distintivo. Diversamente dalle altre app di budgeting, YNAB non si limita a tracciare le entrate e le uscite. Ti incoraggia a "dare un lavoro a ogni euro". Questo significa che ogni centesimo del tuo reddito viene assegnato a una categoria specifica nel tuo budget.
Il concetto può sembrare un po' rigido all'inizio, ma una volta che ci si prende la mano, è davvero liberatorio. Invece di chiederti "quanto posso spendere?", inizi a chiederti "per cosa ho pianificato di spendere?". Questo cambiamento di mentalità fa una grande differenza nel modo in cui gestisci i tuoi soldi.
Interfaccia utente e funzionalità
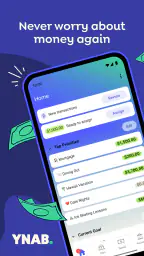
L'interfaccia di YNAB è pulita e intuitiva. Anche se ci sono molte funzionalità, non ci si sente mai sopraffatti. All'avvio, l'app ti guida attraverso il processo di impostazione del tuo budget. Puoi collegare i tuoi conti bancari per importare automaticamente le transazioni, il che è un vero risparmio di tempo.
Una delle funzionalità che ho trovato più utili è la possibilità di sincronizzare il tuo budget con altri dispositivi. Questo è perfetto se condividi il budget con un partner. Entrambi potete vedere in tempo reale come state andando rispetto al vostro piano di spesa.
Supporto e risorse educative
YNAB non è solo un'app, ma anche una comunità. Offrono una vasta gamma di risorse educative, dai webinar ai tutorial, che aiutano a comprendere meglio come gestire il proprio denaro. Ho partecipato a uno dei loro workshop online e l'ho trovato estremamente utile. Gli esperti di YNAB sono lì per rispondere a qualsiasi domanda e offrono suggerimenti pratici su come migliorare la gestione del budget.
Inoltre, l'assistenza clienti è davvero eccellente. Ho avuto un piccolo problema con l'importazione delle transazioni e il team di supporto è stato rapido ed efficiente nel risolverlo.
Conclusioni
In sintesi, YNAB è più di una semplice app per il budget. È uno strumento che ti aiuta a cambiare il modo in cui pensi e gestisci il tuo denaro. Se sei disposto a investire un po' di tempo per imparare il suo sistema, i benefici che ne trarrai sono enormi.
Consiglio vivamente di provarlo, soprattutto se hai l'obiettivo di prendere il controllo delle tue finanze. E ricorda: ogni euro dovrebbe avere un lavoro! Alla fine, questo approccio ti permetterà di vivere una vita finanziaria più serena e organizzata.
Domande frequenti
Cos'è YNAB e come funziona?
YNAB, o "You Need a Budget", è un'applicazione di budgeting che aiuta gli utenti a gestire le proprie finanze in modo efficace. Funziona assegnando un compito a ogni euro del tuo reddito, promuovendo una pianificazione finanziaria attiva e consapevole. L'app si basa su quattro regole principali che aiutano a ottenere un controllo completo sulle spese.
YNAB è sicuro da usare per la gestione delle finanze personali?
Sì, YNAB è considerato sicuro. Utilizza misure di sicurezza avanzate per proteggere i dati degli utenti, come la crittografia AES-256. Inoltre, non memorizza le informazioni bancarie sui suoi server, garantendo che i dati sensibili siano sempre protetti. È importante anche attivare l'autenticazione a due fattori per una sicurezza aggiuntiva.
Posso collegare i miei conti bancari a YNAB?
Sì, YNAB permette di collegare i tuoi conti bancari direttamente all'applicazione. Questo facilita il processo di importazione delle transazioni e aiuta a mantenere aggiornato il tuo budget. Tuttavia, la disponibilità di questa funzione può variare a seconda del paese e della banca, quindi è consigliabile verificare la compatibilità.
YNAB è gratuito o richiede un abbonamento?
YNAB offre un periodo di prova gratuito di 34 giorni, dopo il quale è richiesto un abbonamento a pagamento. L'abbonamento permette di accedere a tutte le funzionalità dell'app, inclusi aggiornamenti e supporto continuo. Per studenti, YNAB offre un anno gratuito previa verifica di iscrizione a un istituto educativo.
Quali dispositivi supportano YNAB?
YNAB è disponibile su diverse piattaforme, inclusi dispositivi Android e iOS, oltre alla versione web accessibile tramite browser. Questa flessibilità consente agli utenti di gestire il loro budget in movimento o da casa, sincronizzando dati in tempo reale su tutti i dispositivi collegati al proprio account.


